 0
 0
Equityworld Futures – Berikut merupakan informasi terbaru terkait Bukan MSCI, Ekonom Nilai Masalah Ini Lebih Berbahaya untuk Rupiah yang dirangkum dari berbagai sumber terpercaya dan telah disesuaikan untuk memberikan pemahaman yang lebih jelas kepada pembaca.
Dalam perkembangannya, mendahului dia keluar, adalah sensitivitas rupiah kita itu lebih kecil, terjadi Dampak dari “Kalau pasar efek ekuitas dia bisa lakukan asset rotation dulu.
Dampaknya adalah para investor akan memilih aset-aset keuangan yang relatif lebih aman di negara maju, termasuk Amerika Serikat yang membuat dolar kuat..
Pengumuman tersebut terkait nasib pasar efek ekuitas Nusantara apakah masih di emerging market atau turun ke standalone market..
Makanya kalau kita lihat arus modal asing di pasar obligasi maupun di pasar efek ekuitas itu relatively cenderung defisit di beberapa bulan terakhir,” ucapnya..
Berdasarkan informasi yang dihimpun, artinya kalau kita lihat direct channel dari outflows yang keluar dari pasar efek ekuitas, dampaknya harusnya lebih kecil,” kata Irman. Hal tersebut disampaikan dalam keterangan resmi..
Data terkini menunjukkan bahwa berdasarkan studi yang dilakukan Irman, sensitivitas arus keluar modal asing di pasar efek ekuitas per US$100 juta hanya menyebabkan sebesar Rp11 -dua belas depresiasi dari level sebelumnya..
Berdasarkan catatan EWF Praxis, aksi jual efek ekuitas oleh pelaku pasar asing mencapai dana Rp95 ,98 triliun. Selain itu, terjadi jual bersih oleh investor asing mencapai dana Rp16 ,lima triliun.
“Sehingga arus modal di portfolio, baik itu efek ekuitas maupun obligasi lebih banyak mengalir ke safe haven economy atau negara-negara yang dianggap lebih aman.
Ketika hal itu terjadi, penilaian investor terhadap risiko pasar keuangan Nusantara menjadi lebih besar. Hal tersebut disampaikan dalam keterangan resmi..
Berdasarkan informasi yang dihimpun, mendahului final decision itu terjadi, kami perkirakan terbatas melalui directionalnya,berikut pernyataannya: ” ujar Irman., terjadi “Dampak dari MSCI ini mungkin.
Pasalnya, saat arus modal keluar dari obligasi negara akan menyebabkan imbal hasil naik. Selain itu, menyebabkan rasio pembayaran bunga terhadap penerimaan negara meningkat.
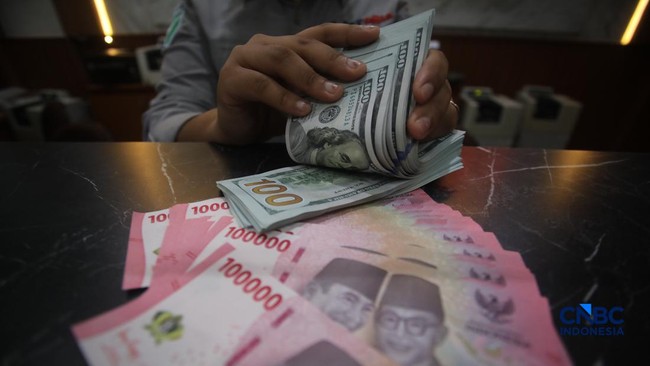
Sabang, EWF Praxis – Kepala Ekonom Bank Danamon Irman Faiz menilai sentimen negatif Morgan Stanley Capital International (MSCI) bukan faktor fundamental pelemahan nilai tukar rupiah dibandingkan faktor geopolitik..
Lebih lanjut, Irman menilai arus modal yang keluar dari surat utang atau obligasi negara lebih fatal terhadap gerak nilai tukar rupiah.
Berdasarkan informasi yang dihimpun, prioritas diberikan pada Irman memaparkan memanasnya geopolitik,, terutama Fokus utama pada di timur tengah meningkatkan harga minyak mentah global yang memberikan efek luas ke ekonomi,.
Tapi kalau geopolitiknya memburuk itu dia cenderung keluar,” ucap Irman saat media briefing Bank Nusantara di Sabang, Aceh pada Kamis (lima/sebelas/2026)..
Terlebih lagi efek negatif sentimen MSCI lebih berdampak langsung terhadap keluarnya modal asing di pasar efek ekuitas dibandingkan pasar keuangan lainnya..
Paling utama adalah naiknya kenaikan harga umum global yang dapat menyebabkan kebijakan tingkat suku acuan tinggi yang bertahan lama atau higher for longer..
Dampak dari Hal ini disebabkan oleh memiliki dampak ganda, yakni keluarnya arus modal asing di pasar efek ekuitas. Selain itu, pasar obligasi. Adalah Di sisi lain, faktor geopolitik lebih memengaruhi secara langsung terhadap nilai tukar rupiah.
Dengan tujuan menurunkan status pasar efek ekuitas Nusantara dari pasar berkembang menjadi pasar tersendiri menyebabkan Indeks Harga efek ekuitas Gabungan (IHSG) jatuh., dilakukan Seperti pada pemberitaan sebelumnya, pertimbangan MSCI.
Berdasarkan informasi yang dihimpun, irman menekankan keluarnya arus modal asing di pasar efek ekuitas tidak menjadi faktor fundamental bagi pelemahan nilai tukar rupiah terhadap dolar Amerika Serikat..
Dalam perkembangannya, menurutnya, para investor. Selain itu, pelaku pasar efek ekuitas akan menunggu pengumuman pasti MSCI pada bulan Juni 2027.
Kejatuhan IHSG tersebut, ditambah lagi dengan diiringi keluarnya arus modal asing dari pasar efek ekuitas Nusantara.
Berdasarkan Irman, arus modal asing yang keluar di pasar efek ekuitas belum pasti uangnya keluar dari Nusantara, bisa saja hasil jualan efek ekuitas kembali diputar di sektor atau instrumen lain yang berisiko rendah di pasar keuangan Nusantara..
“Kalau kita lihat faktor-faktor lebih besar yang mempengaruhi justru adalah geopolitik, kalau geopolitiknya membaik active fund (pemodal asing) ini masih masuk ke pasar efek ekuitas Nusantara Situasi ini terus dipantau oleh otoritas terkait..
Dari hasil penelusuran, tidak hanya itu, merta menguras seluruh modal asing di Nusantara., ditambah lagi dengan melengkapi Lebih lanjut, sentimen MSCI yang menjadi pemantik keluarnya investor dari pasar efek ekuitas, dikatakan Irman tidak.
Dampak dari Hal ini disebabkan oleh dianggap lebih berisiko. Adalah Di sisi lain, Irman menilai negara berkembang menjadi tida dilirik Hal tersebut disampaikan dalam keterangan resmi..
Perkembangan terkait Bukan MSCI, Ekonom Nilai Masalah Ini Lebih Berbahaya untuk Rupiah akan terus dipantau mengingat dampaknya terhadap kondisi ekonomi dan pasar secara keseluruhan.
Artikel ini dipublikasikan ulang untuk tujuan edukasi dan informasi pasar.
Untuk informasi resmi kunjungi website kami di:
Berita Equity World Futures
Baca juga:
- Gerak IHSG Masih Terbatas, BUMI-ASII Masuk Rekomendasi Analis
- Video: Harapan Damai Timur Tengah, Harga Emas – Batu Bara Terkoreksi